Gıda bankacılığı nedir?
Veren kurum ve kişilerle alan ihtiyaç sahiplerini buluşturan, yasal zemini olan bir sivil toplum modelidir.
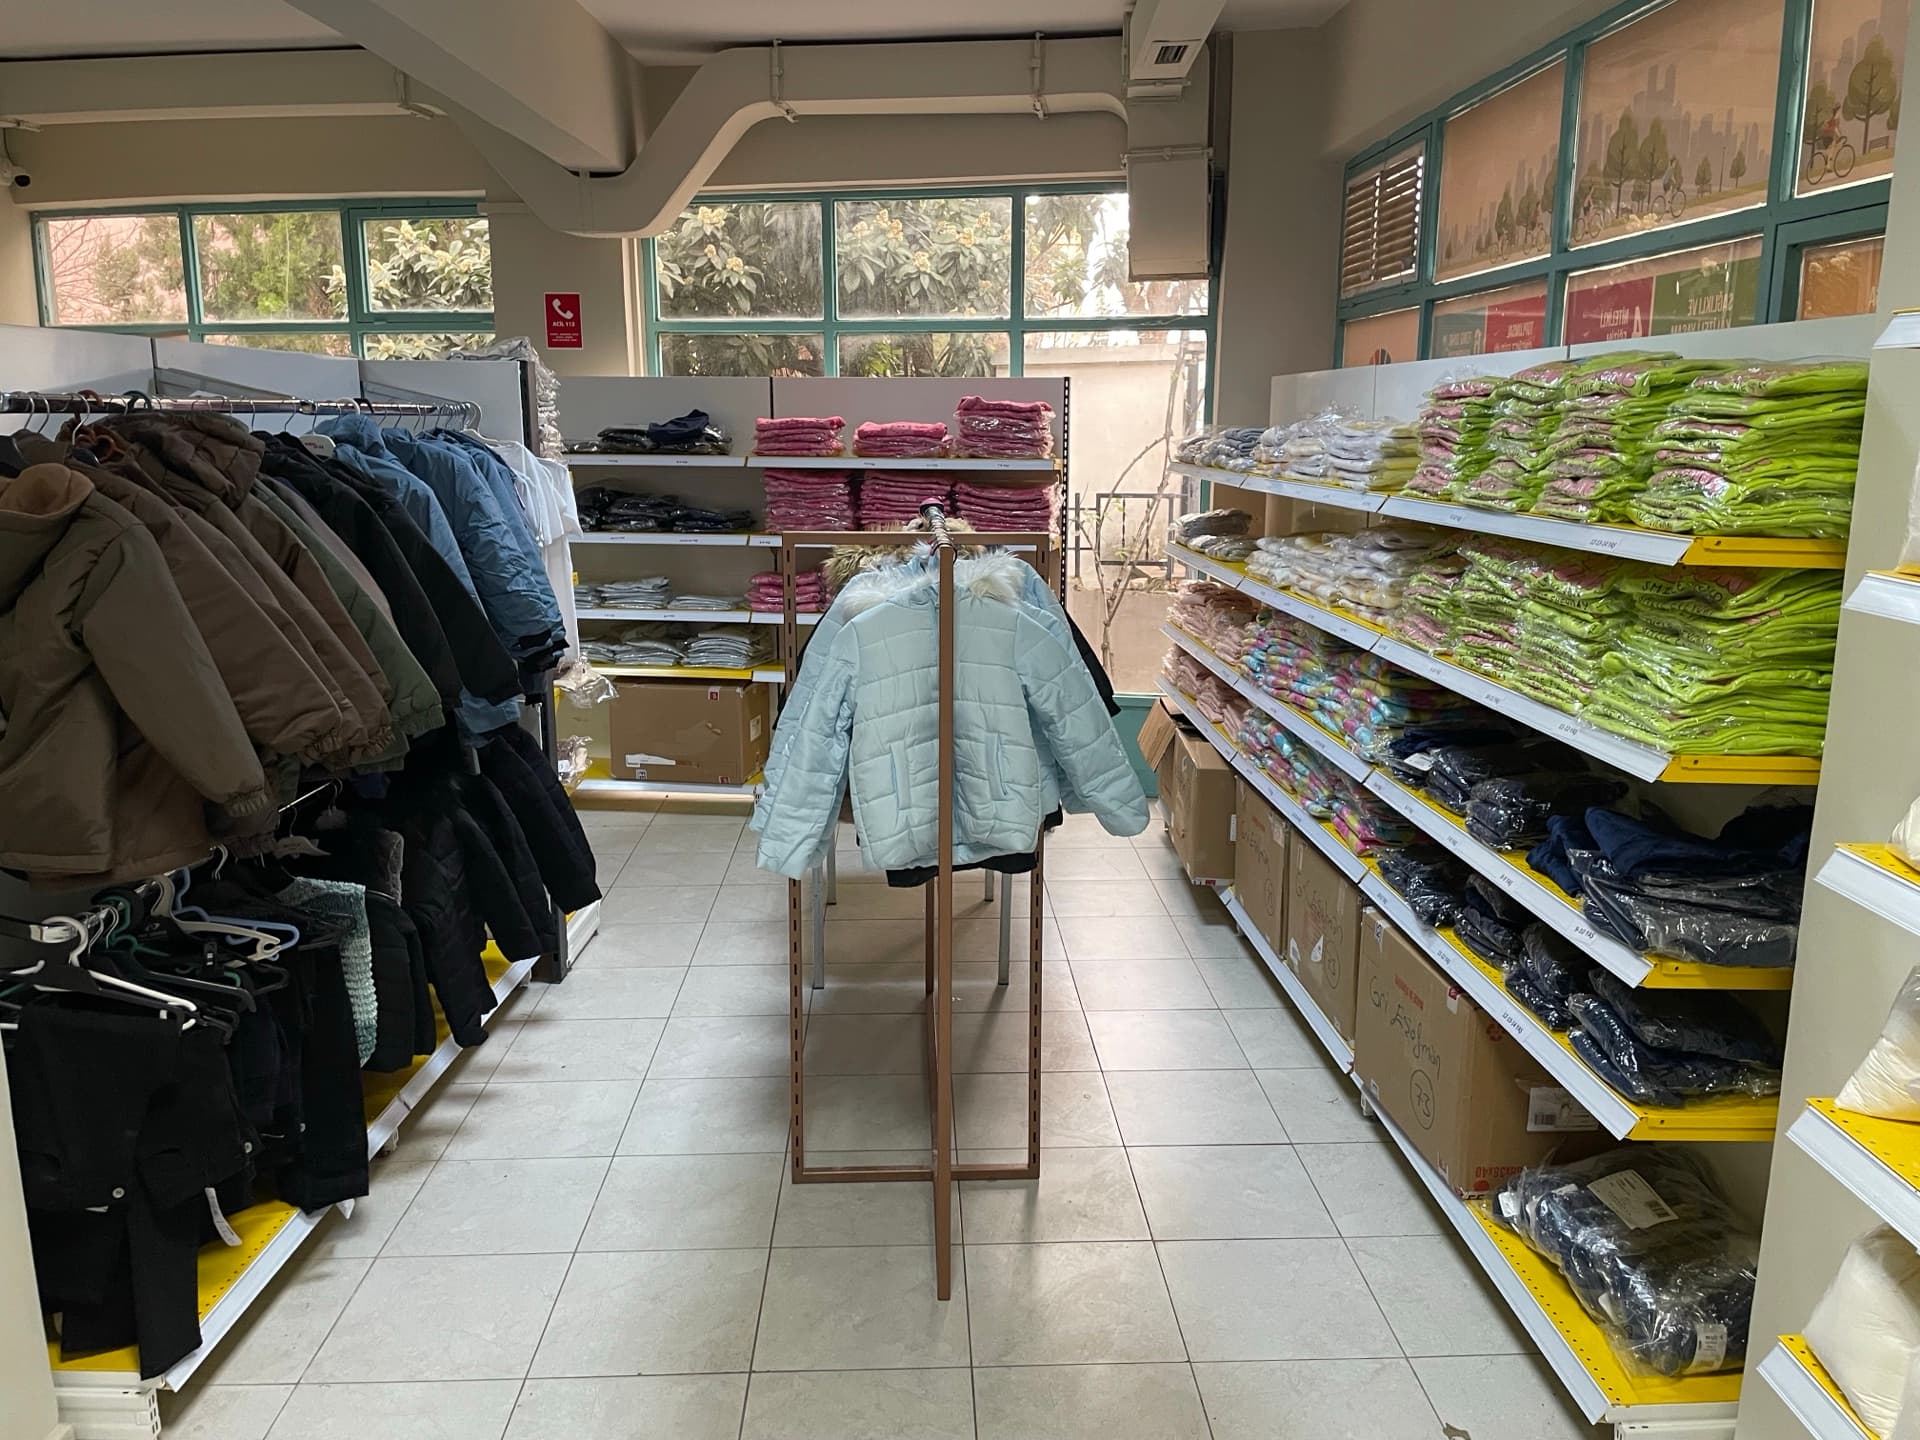
Gıda bankacılığı; gıda, giysi, temizlik ve hijyen ürünlerini bağış olarak toplayan, ayrıştıran, depolayan ve ihtiyaç sahiplerine dağıtan bir sivil toplum modelidir. Kurumlar ve kişiler ürünleri gıda bankasına verir, ihtiyacı olanlar da bu ürünleri gıda bankasından alır.
Model, iki sorunu aynı anda ele alır: bir yanda satılamayan ama tüketilebilir durumdaki ürünler çöpe gitmekten kurtarılır, diğer yanda bu ürünler ihtiyacı olan hanelere ulaşır. Bağışçı ürününü ya da nakdi desteğini verir; gıda bankası tedarik, depolama ve dağıtım işini üstlenir.
Özet
Bilinmesi gerekenler
Türkiye’de yasal zemini var
5179 sayılı Kanun gıda bankacılığını tanımlar; 5035 sayılı Kanun bağışçıya vergi avantajı sağlar.
Bursa’nın ilk STK gıda bankası
Gönüllü Hareketi Derneği 2021’de kurdu; bugün şehrin her ilçesinden gelen başvuruları değerlendiriyor, onay alan hanelere düzenli destek ulaştırıyoruz.
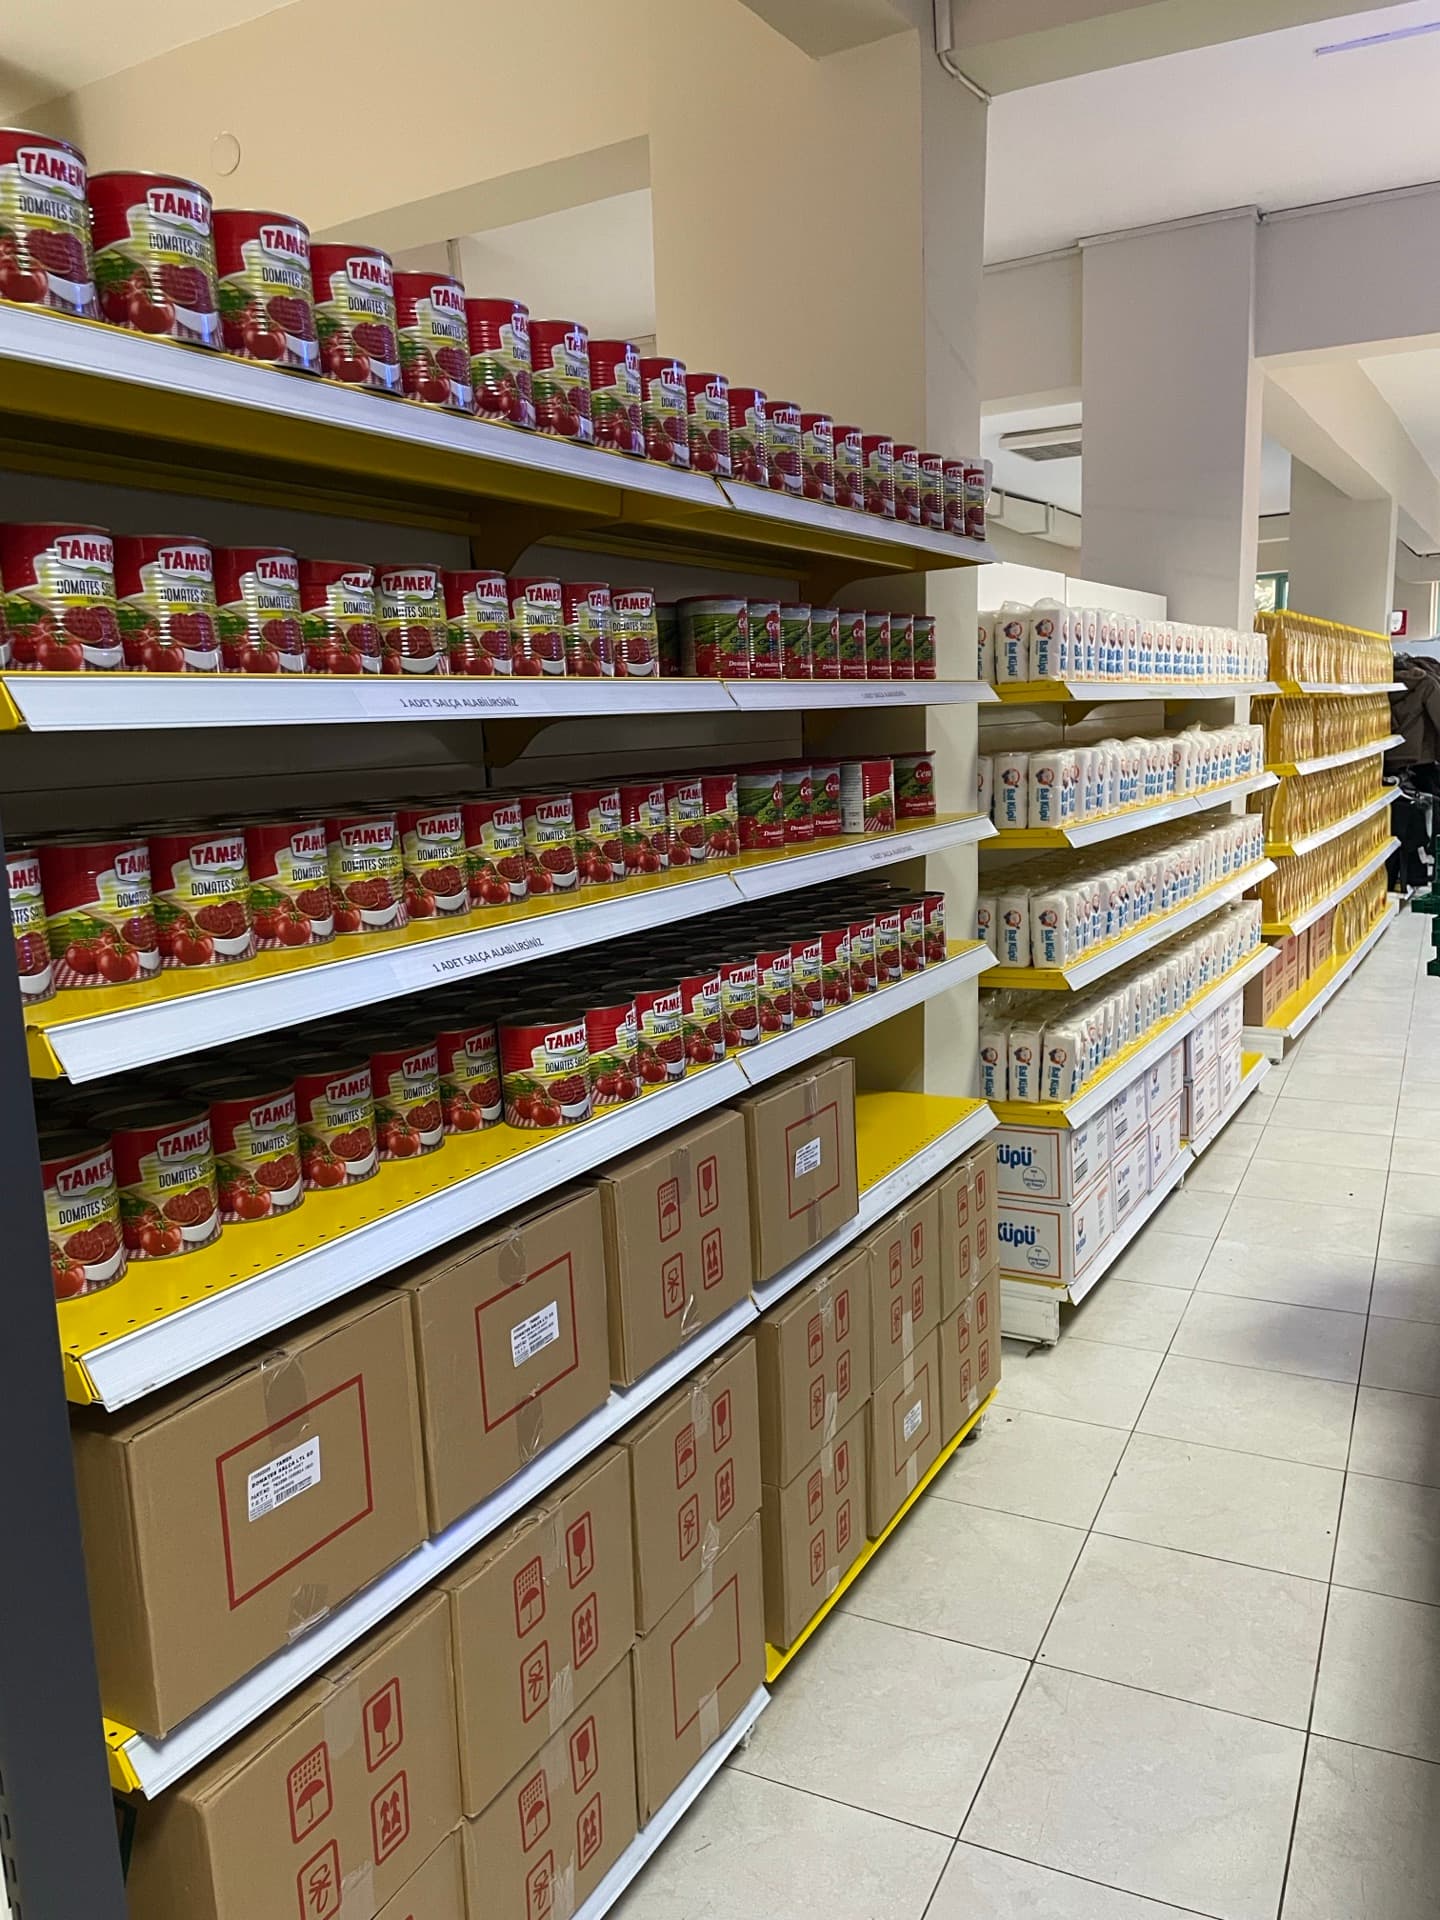
Market düzeninde, seçerek
Yararlanıcı, kendisine tanımlanan destek kapsamında ürününü raftan kendisi seçer; böylece yardımlaşma insan onuruna yakışır bir zeminde yürür.
Çözümün tamamı değil, büyük desteği
Gıda bankacılığı yoksulluğun çözümü değildir; ancak ailelerin ayakta kalmasında en güçlü desteklerden biridir.
Nasıl işler
Bağıştan sofraya dört adım
- 1
Toplama
Kurumlar ve bireyler gıda, giysi, temizlik ve hijyen ürünlerini bağışlar.
- 2
Satın alma
Yapılan nakdi bağışlar ile piyasa araştırması yapılarak ihtiyaçlara göre en uygun ürünler satın alınır.
- 3
Ayrıştırma ve depolama
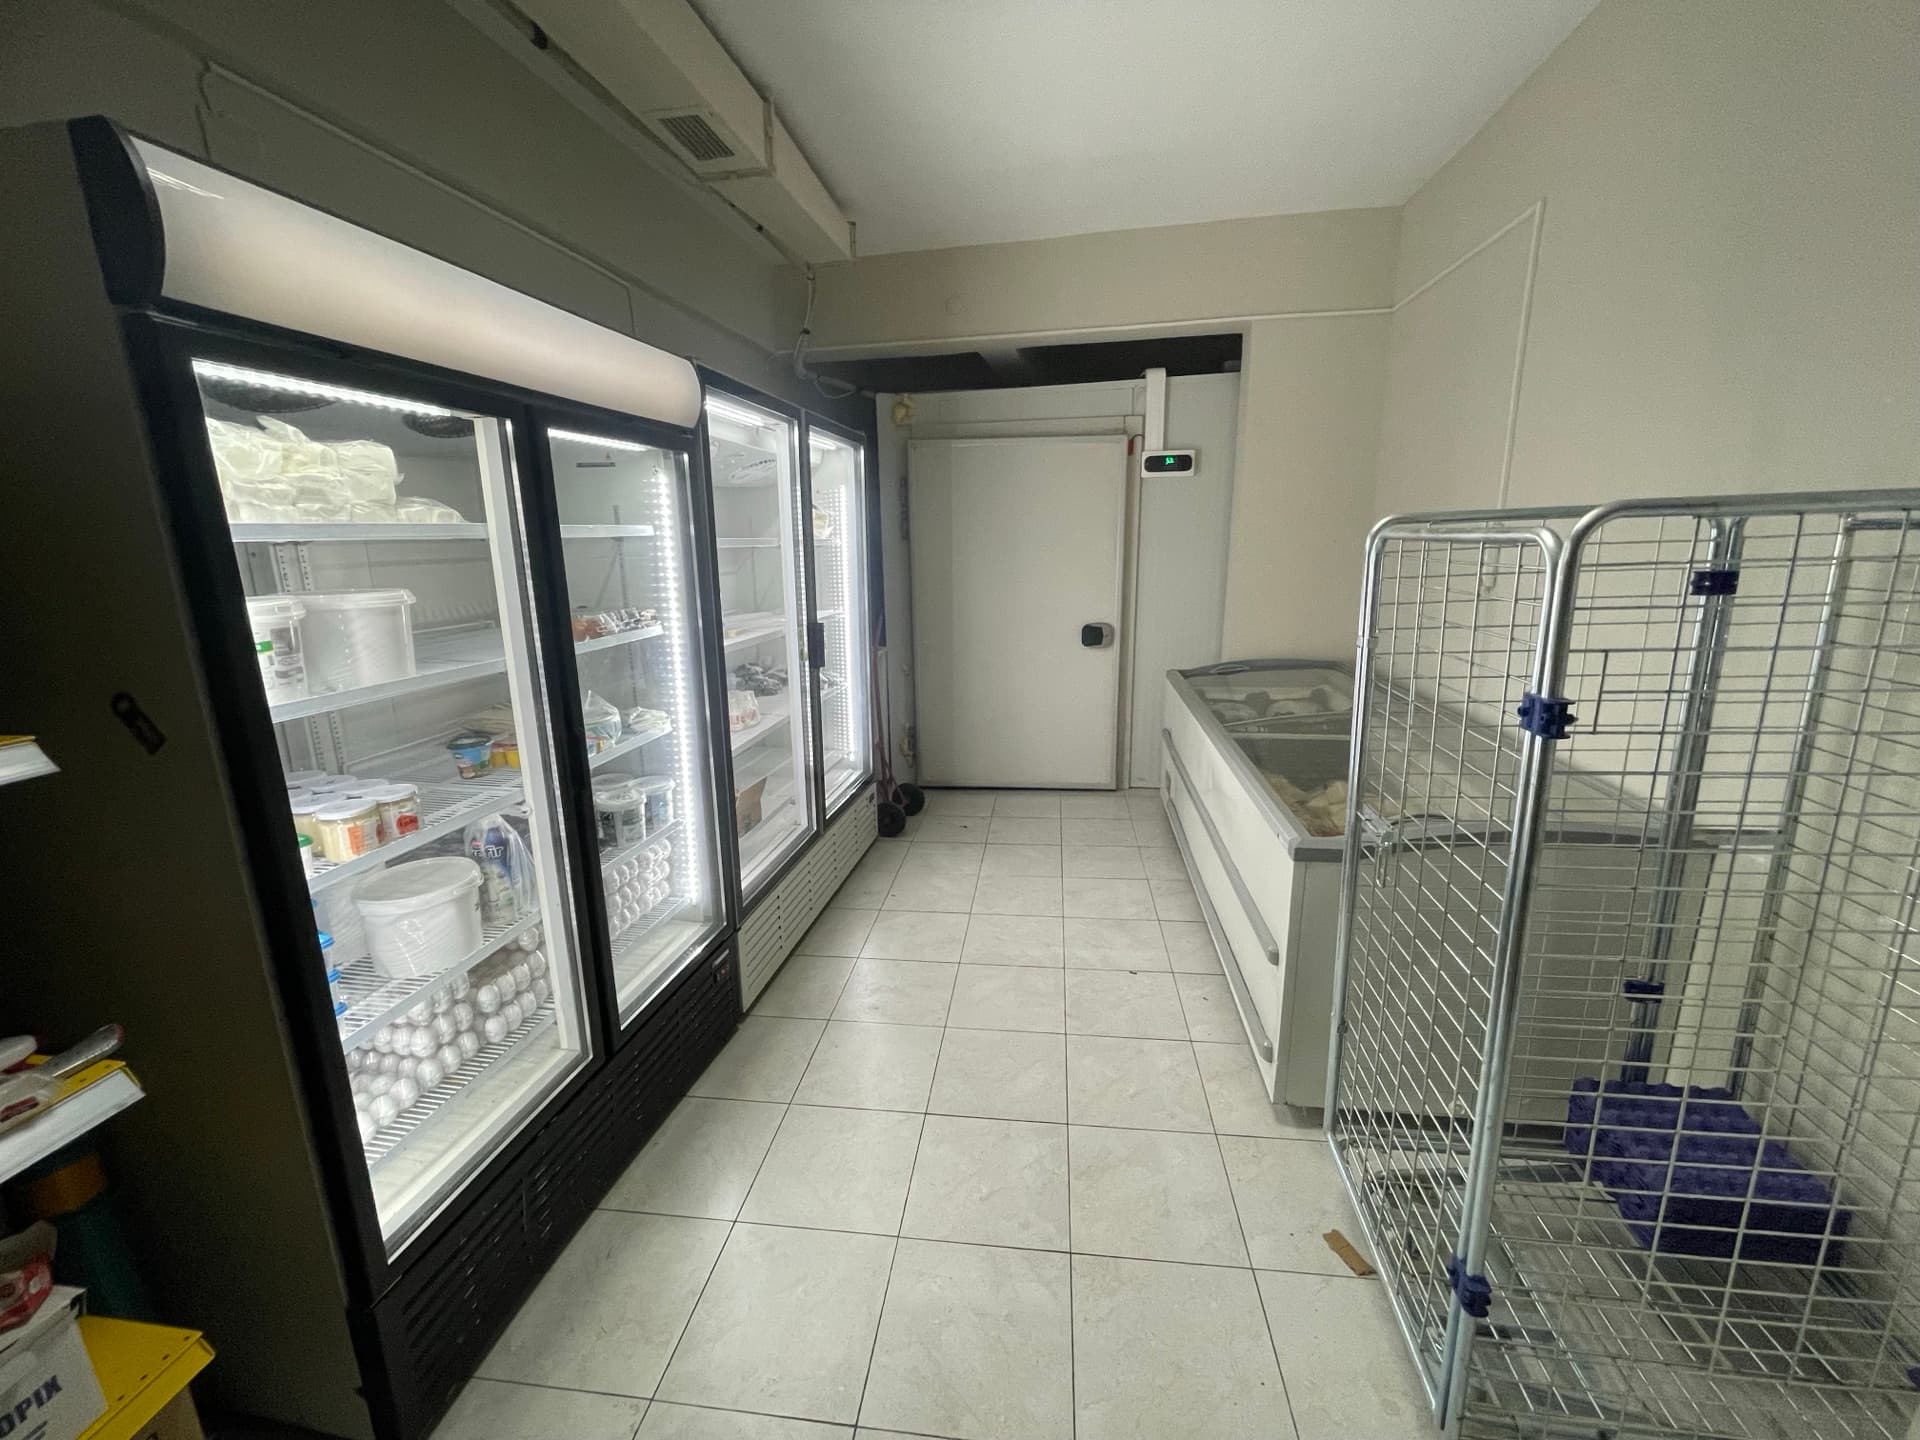
Ürünler tasnif edilir, tüketilebilirlik ve raf ömrü kontrol edilir; uygun koşullarda depolanır ve kayda alınır.
- 4
Dağıtım
Değerlendirmesi tamamlanan hanelere planlı biçimde ulaştırılır.
Türkiye’de
Yasal mevzuat
Gıda bankacılığı Türkiye’de 2004’ten bu yana tanımlı bir faaliyet; bağışçıya sağlanan vergi avantajları da aynı dönemde düzenlendi. Ayrıntısını merak ettiğiniz başlığı açabilirsiniz.
5179 sayılı Kanun — gıda bankacılığının tanımı
Gıda Bankacılığı, 5179 sayılı ve 27.05.2004 tarihli “Gıdaların Üretimi, Tüketimi ve Denetlenmesine Dair Kanun Hükmünde Kararnamenin Değiştirilerek Kabulü Hakkında Kanun” içinde aşağıdaki gibi tanımlanmıştır:
“Bağışlanan veya üretim fazlası, sağlığa uygun her türlü gıdayı tedarik eden, uygun şartlarda depolayan ve bu ürünleri doğrudan veya değişik yardım kuruluşları vasıtasıyla fakirlere ve doğal afetlerden etkilenenlere ulaştıran ve kâr amacı gütmeyen dernek ve vakıfların oluşturduğu organizasyon”Resmî kaynağa git
5035 sayılı Kanun — vergi düzenlemeleri
02.01.2004 tarihli, 25334 sayılı Resmi Gazete’de yayımlanan 5035 Sayılı “Bazı Kanunlarda Değişiklik Yapılması Hakkında Kanun” ile Gelir Vergisi Kanununun (GVK) 40 ve 89 no’lu maddelerinde ve 3065 sayılı KDV Kanununun 17 no’lu maddesinde yapılan değişikliklerle Gıda Bankacılığı faaliyetlerini destekleyecek vergi düzenlemeleri yapılmıştır:
Resmî kaynağa gitGVK 40. Madde — bağışın gider kaydı
GVK 40. Madde: “Ticari Kazancın Tespitinde İndirilecek Giderler” başlıklı maddesine, “gıda bankacılığı faaliyetinde bulunan dernek ve vakıflara, Maliye Bakanlığınca belirlenen usul ve esaslar çerçevesinde, bağışlanan gıda maddelerinin maliyet bedelinin, matrahın tespitinde gider olarak kaydedileceği” hükmü eklenmiştir.
GVK 89. Madde — beyannamede indirim
GVK 89. Madde: Mükelleflerin yıllık beyanname ile bildirecekleri gelirlerden yapabilecekleri indirimleri listeleyen bu maddeye, “fakirlere yardım amacıyla gıda bankacılığı faaliyetinde bulunan dernek ve vakıflara, Maliye Bakanlığınca belirlenen usul ve esaslar çerçevesinde, bağışlanan gıda maddelerinin maliyet bedelinin tamamı, yıllık beyanname ile bildirilen gelirden indirilir” hükmü eklenmiştir.
Resmî kaynağa gitKDV Kanunu 17. Madde — KDV istisnası
KDVK 17. Madde: “Sosyal ve Askeri Amaçlı İstisnalarla Diğer İstisnalar” başlıklı maddeye gıda bankacılığı ile ilgili olarak, “fakirlere yardım amacıyla gıda bankacılığı faaliyetinde bulunan dernek ve vakıflara Maliye Bakanlığınca belirlenen usul ve esaslar çerçevesinde bağışlanan gıda maddelerinin teslimi KDV’den müstesnadır” hükmü eklenmiştir.
Resmî kaynağa git251 No’lu Gelir Vergisi Tebliği — usul ve esaslar
251 No’lu Gelir Vergisi Tebliği (RG No: 25409, 21.03.2004): Bu tebliğ ile 5035 sayılı kanuna atıfta bulunularak, gıda bankacılığı kapsamında yapılacak bağışlara ilişkin usul ve esaslar düzenlenmiştir. Tebliğe göre, bağışın tüzüğünde veya senedinde ihtiyaç sahiplerine gıda yardımı yapacağı hükmü bulunana bir derneğe veya vakfa yapılması gerekmektedir. Tebliğde ayrıca, bağışa konu mallar, bağışın niteliği, bağışı yapanların ve alanların düzenlemesi gereken evraklar, kayıt düzeni ve beyannamelerde gösterim gibi konular da belirtilmiştir.
Resmî kaynağa git2004 tarihli düzenleme — kapsamın genişlemesi
31.12.2004 tarihli, 25607 3. Mükerrer sayılı Resmi Gazete’de yayımlanan “Vergi Kanunlarının Yeni Türk Lirası’na Uyumu ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun” ile, gıda bankacılığının kapsamı genişletilmiş ve giyecek, temizlik, yakacak bağışlarının da maliyet bedeli üzerinden gider kaydedilebileceği hükmü konmuştur.
Resmî kaynağa gitGelir İdaresi Başkanlığı özelgeleri
Ayrıca T.C. Maliye Bakanlığı Gelir İdaresi Başkanlığı tarafından gıda bankacılığı ile ilgili yayınlanmış özelgeler de bulunmaktadır.
Resmî kaynağa gitGüncel mevzuata nasıl ulaşılır?
mevzuat.gov.tr adresindeki arama çubuğuna “gıda bankacılığı” yazıldığında ve “içerik” üst başlığı seçildiğinde Gıda Bankacılığı ile ilgili tüm güncel mevzuatlara ulaşılabilmektedir.
Kurumlar için
Fatura ve belgelendirme
Gıda bankacılığı kapsamında bağış yapan kurumlar vergi muafiyetinden yararlanabilir.
- 1
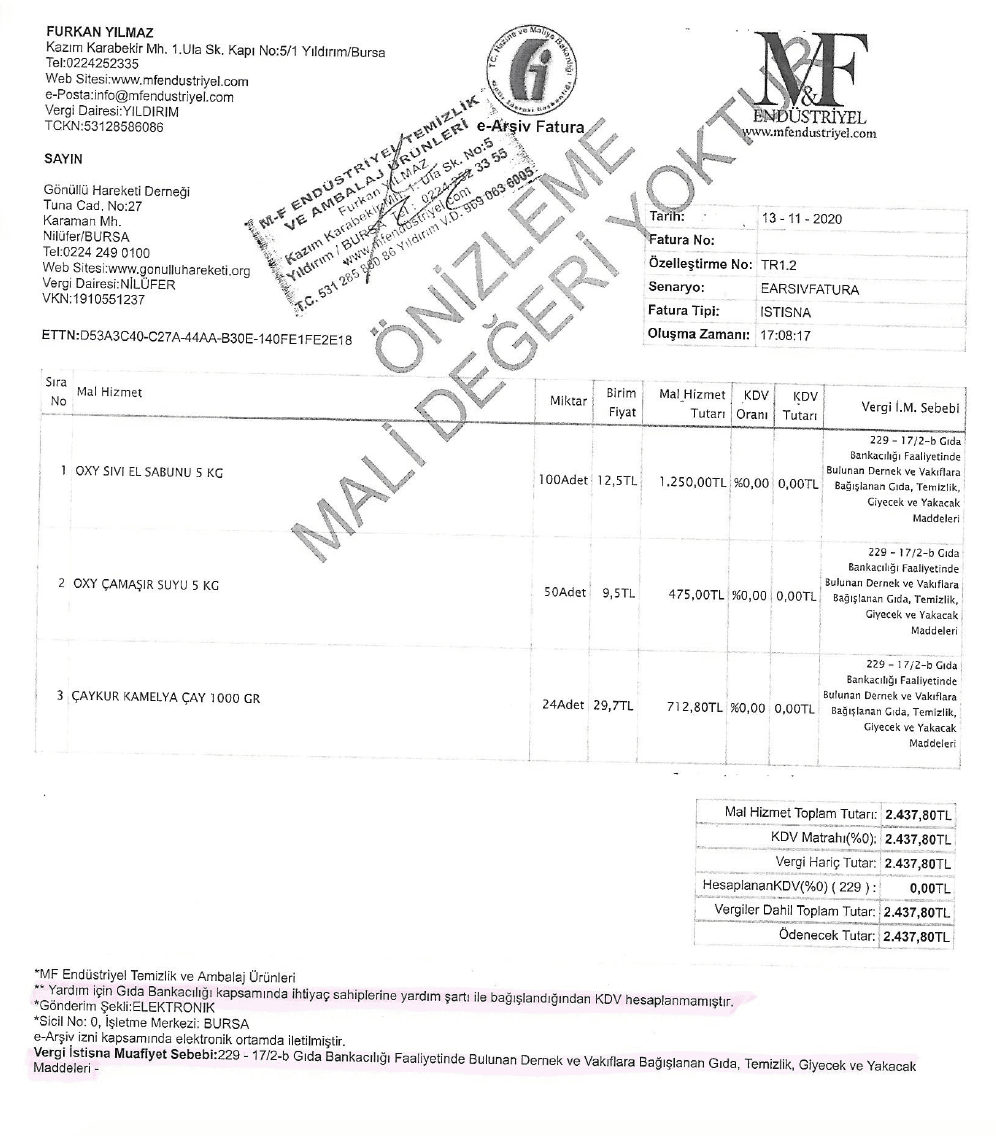
Kurum tarafından bağışlanan ürünler için satış faturası kesilir ve KDV %0 olarak çıkışı yapılır.
Gönüllü Hareketi Derneği’ne kesilen faturanın açıklama kısmında “ihtiyaç sahiplerine yardım şartıyla bağışlandığından KDV hesaplanmamıştır” ibaresi eklenir.
- 2
Bağışlanan ürünler Ayni Bağış olarak Gıda Bankası’na kaydedilir.
Gönüllü Hareketi Derneği tarafından Ayni Bağış Gelir Makbuzu düzenlenir ve bir nüshası bağış yapan kuruma verilir.
- 3
Gıda Bankası yararlanıcısı olan ihtiyaç sahiplerine ürünler ulaştırılır.
Gıda Bankası’ndan ihtiyaç sahiplerine verilen ürünler için Ayni Bağış Gider Makbuzu düzenlenerek, ürünler stoktan düşülür.
- 4
Kurumlar bağışladıkları ürün tutarını Kurumlar Vergisi’nden düşer.
Bir kurum yıl boyunca Gıda Bankasına yaptığı bağışın toplam tutarını (örneğin toplam bağış miktarı 200.000 TL ise), o yılın Kurumlar Vergisi’nden düşer.
Kurumsal destek
Destek olun, birlikte etki yaratalım
Kurumunuzun ürün, lojistik, sponsorluk ya da çalışan gönüllülüğü desteği; bizim depolama ve dağıtım kapasitemizle buluştuğunda yüzlerce aileye ulaşır. Nasıl destek olabileceğinizi konuşmak için bizimle iletişime geçin.
Bağış seçenekleriKüresel Amaçlar
Daha adil, daha eşit bir dünya için
Gıda bankacılığı çalışmalarımız, Birleşmiş Milletler’in 2030 Sürdürülebilir Kalkınma için Küresel Amaçlarını birçok önemli başlıkta desteklemektedir.